


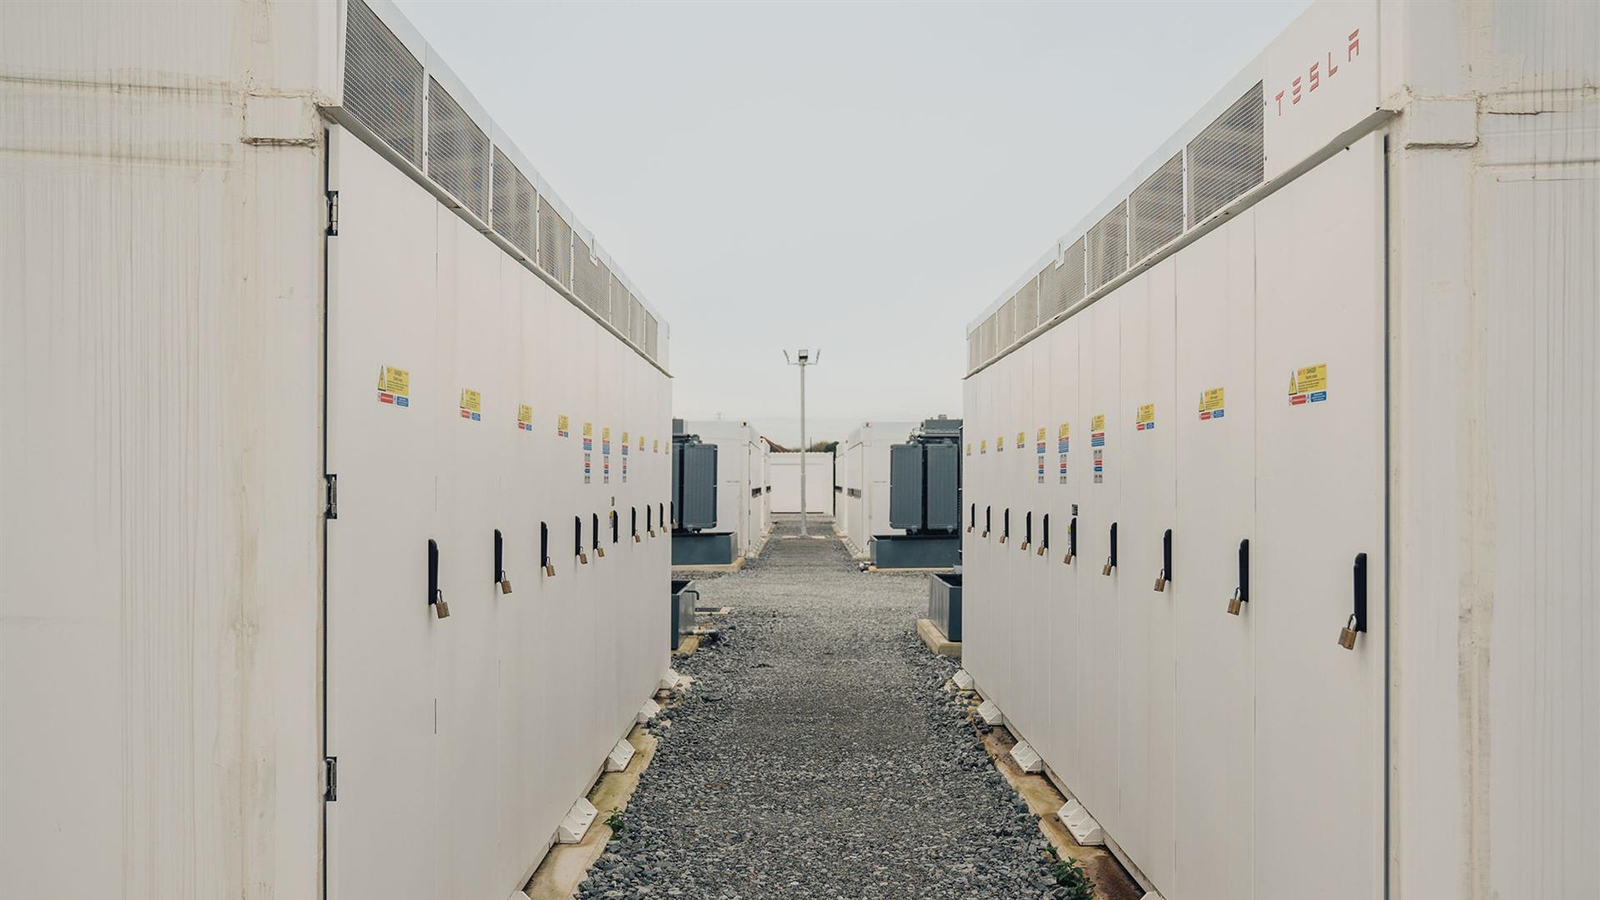
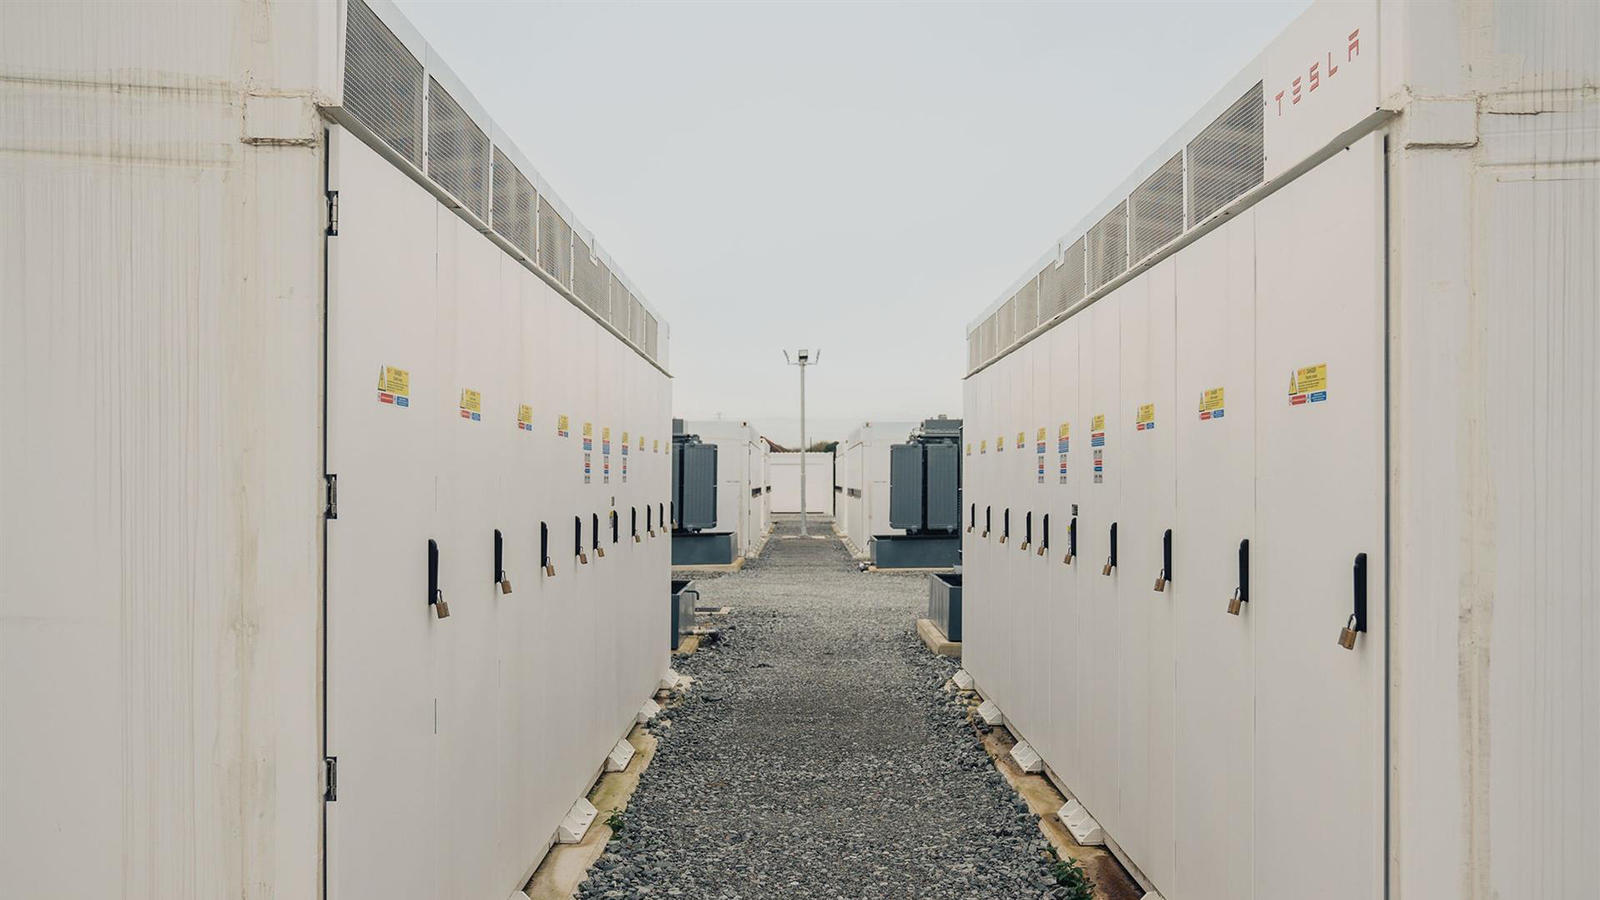
Los objetivos nacionales de almacenamiento energético suman 822 GW para 2030, un 45% menos que los 1.500 GW comprometidos internacionalmente en la COP29, pese a que casi se han triplicado desde 2024. El despliegue de esta tecnología avanza más rápido que las metas fijadas por los gobiernos, impulsado por el crecimiento de las baterías y el abaratamiento de sus costes, pero el aumento de la ambición política sigue concentrado principalmente en China y la Unión Europea.
Así lo advierte un informe publicado por Ember, que cifra en un 190% el incremento de los objetivos nacionales de almacenamiento desde la cumbre climática celebrada en Bakú en 2024. La organización considera que la evolución del mercado permite elevar las metas oficiales y acercarlas tanto al compromiso internacional como a las necesidades de la transición energética.
El compromiso de la COP29, suscrito por 74 países, establece el objetivo de multiplicar por seis la capacidad mundial de almacenamiento hasta alcanzar los 1.500 GW en 2030. Sin embargo, la suma de los objetivos nacionales recopilados por Ember ha pasado de 284 GW antes de aquella cumbre a los actuales 822 GW. La cifra también queda por debajo de las previsiones de BloombergNEF, que apuntan a 1.200 GW de capacidad de almacenamiento mediante baterías para el final de la década.
El informe atribuye prácticamente todo el incremento de la ambición mundial a dos movimientos: la revisión al alza de los objetivos de China y la aprobación de una meta conjunta para la Unión Europea. La mayoría de los demás grandes mercados solares no ha elevado significativamente sus compromisos, pese a la creciente necesidad de flexibilidad para integrar la generación renovable.
Las baterías crecen más rápido que los objetivos oficiales
La evolución de las instalaciones evidencia la distancia entre el mercado y la planificación de los gobiernos. Las nuevas incorporaciones mundiales de almacenamiento energético alcanzaron un récord de 118 GW en 2025, un 40% más que el año anterior. De ese volumen, 108 GW correspondieron a baterías, que se han convertido en el principal motor de crecimiento del sector.
China concentró el 54% de las nuevas instalaciones, mientras que Estados Unidos aportó otro 16%. La capacidad mundial acumulada de almacenamiento se situó en 430 GW al cierre de 2025, después de que las nuevas instalaciones anuales de baterías se multiplicaran por 17 en cinco años.
El crecimiento de esta tecnología ha sido más rápido que el registrado históricamente por otras renovables. Las nuevas instalaciones anuales de baterías pasaron de 9,5 GW en 2021 a 108 GW en 2025. La energía solar tardó nueve años en pasar de unos 18 GW a más de 100 GW anuales, mientras que la eólica necesitó 15 años para alcanzar un ritmo similar.
Relacionado:
El abaratamiento de los sistemas de almacenamiento ha contribuido a esta aceleración. Ember estima que sus costes han disminuido alrededor de un 20% anual de media durante la última década, favoreciendo su despliegue para aprovechar los excedentes renovables, reducir los vertidos de electricidad y desplazar energía hacia las horas de mayor demanda.
De mantenerse hasta 2030 el ritmo de instalación registrado en 2025, la capacidad mundial acumulada alcanzaría aproximadamente los 1.020 GW. Esta cifra superaría en un 24% la suma de los objetivos nacionales actuales, aunque seguiría por debajo del compromiso internacional de 1.500 GW.
Según el análisis, bastaría con añadir una media de 78 GW anuales entre 2026 y 2030 para alcanzar los 822 GW que suman las metas nacionales. Se trata de un volumen inferior a las nuevas instalaciones registradas tanto en 2024 como en 2025, lo que refuerza la conclusión de Ember de que los gobiernos podrían elevar sus objetivos.
China y la UE concentran más del 80% de las metas
China ha elevado su objetivo de almacenamiento para 2030 de 130 GW a 460 GW, tras incorporar en su nuevo plan quinquenal 300 GW de almacenamiento energético de nueva generación, compuesto principalmente por baterías, y 160 GW de bombeo hidroeléctrico.
El incremento de 330 GW convierte al país asiático en el mercado con la meta más elevada de los analizados por Ember. La revisión refleja la importancia que Pekín concede al almacenamiento para integrar su creciente capacidad renovable y mejorar la gestión del sistema eléctrico.
La Unión Europea, por su parte, estableció en junio de 2026 su primer objetivo conjunto de almacenamiento, de 200 GW para 2030, mediante el acuerdo tripartito europeo sobre esta tecnología. La iniciativa busca aprovechar mejor la producción renovable, reducir la demanda de gas y proporcionar mayor certidumbre a los inversores.
Ambos mercados concentran conjuntamente más del 80% de los objetivos nacionales de almacenamiento identificados por Ember. Desde la COP29, ocho países y la UE han elevado sus metas o anunciado nuevos objetivos, pero la organización advierte de que el incremento global no representa todavía un cambio generalizado en la planificación energética de los gobiernos.
Australia también ha revisado al alza sus previsiones hasta los 33 GW para 2030. Vietnam, por su parte, ha elevado sus objetivos hasta 22,3 GW, repartidos entre 16,3 GW de baterías y 6 GW de bombeo hidroeléctrico. India, España e Italia figuran entre los grandes mercados que no han aumentado sus metas desde la cumbre de Bakú.
España mantiene los 22,5 GW previstos para 2030
España cuenta con un objetivo de 22,5 GW de almacenamiento energético para 2030, establecido en su Plan Nacional Integrado de Energía y Clima (PNIEC), aprobado en septiembre de 2024. Ember señala que el país no ha elevado esta meta desde la COP29, aunque su objetivo nacional se enmarca en el contexto del nuevo compromiso comunitario de 200 GW para el final de la década.
El PNIEC contempla 12,5 GW de almacenamiento de duración diaria o semanal y otros 10 GW de almacenamiento estacional, sin fijar un reparto específico entre baterías y bombeo hidroeléctrico. La planificación española contempla así distintas soluciones para gestionar la variabilidad de la generación renovable y aportar flexibilidad al sistema eléctrico.
Relacionado:
El sector del almacenamiento exige agilidad regulatoria para acelerar las baterías en España
El informe sitúa a España entre los países que mantienen sus objetivos, a diferencia de China, que ha aumentado su meta en 330 GW, y de la UE, que ha establecido por primera vez un objetivo conjunto de 200 GW. La referencia española permite ilustrar cómo el aumento de la ambición mundial sigue concentrado en un número reducido de mercados.
El almacenamiento, clave para aprovechar las renovables
La expansión del almacenamiento resulta determinante para cumplir los objetivos internacionales de crecimiento de las energías renovables. La generación solar se concentra en las horas centrales del día, mientras que la demanda eléctrica se extiende a lo largo de toda la jornada. Las baterías permiten conservar parte de esa producción y liberarla durante las horas vespertinas y nocturnas, reduciendo los vertidos y las tensiones en la red.
En el escenario de la Agencia Internacional de la Energía alineado con el objetivo de triplicar la capacidad renovable, el almacenamiento mundial debería alcanzar los 1.500 GW en 2030, de los que 1.200 GW corresponderían a baterías. Ese escenario contempla, además, 6.101 GW de capacidad solar, lo que refleja la estrecha relación entre el crecimiento de ambas tecnologías.
Las previsiones de BloombergNEF apuntan a que las nuevas instalaciones anuales de baterías podrían alcanzar los 158 GW en 2026, un 46% más que en 2025. A partir de ese momento, el sector necesitaría mantener un crecimiento más moderado que el registrado desde 2020 para llegar a los 1.200 GW de capacidad acumulada previstos para 2030.
Ember concluye que el almacenamiento mundial dispone de margen para avanzar hacia el objetivo de la COP29, pero advierte de que los compromisos políticos siguen rezagados respecto al mercado. La organización reclama objetivos más claros y ambiciosos que permitan movilizar inversiones y desplegar capacidad suficiente para integrar las renovables, reforzar la estabilidad de las redes y avanzar en la electrificación de la economía.